Domain latenzzeit.de kaufen?
Wir ziehen mit dem Projekt
latenzzeit.de um.
Sind Sie am Kauf der Domain
latenzzeit.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain latenzzeit.de kaufen?
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **

Ähnliche Suchbegriffe für Sollzins
Top-Angebote
Produkte zum Begriff Sollzins:
-
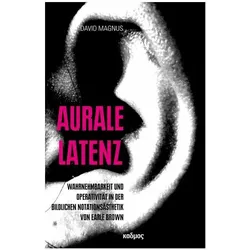
Aurale Latenz, Fachbücher von David MagnusDas Fachbuch "Aurale Latenz" von David Magnus beschäftigt sich mit der komplexen Beziehung zwischen Klang und Notation in der Musik, insbesondere im Kontext der US-amerikanischen und europäischen Nachkriegsavantgarde. Es beleuchtet die Herausforderungen, die sich aus der Notwendigkeit ergeben, neue Klänge, die sich traditionellen Systemen entziehen, visuell darzustellen. Magnus untersucht, wie Komponisten eigene Notationsästhetiken entwickeln, die auch bildliche Elemente integrieren. Durch die Analyse von Earle Browns Zyklus "Folio" wird deutlich, dass die Verbindung zwischen Klang und visueller Darstellung nicht vollständig erfasst werden kann. Der Leser wird eingeladen, die Partitur als ein Medium zu betrachten, das zwischen Dekodierung und Kontemplation oszilliert, und Klangereignisse aus einem visuellen Fundus herauszudestillieren. Der theoretische Entwurf der "Auralen Latenz" bietet tiefere Einblicke in die rätselhafte Natur dieser ästhetischen Operation.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
MAICO 0084.0201 Kleinraumventilator ECA 100 ipro VZC variable Verzögerungszeit, DN100 00840201Ausführung mit einstellbarer Einschaltverzögerung und Nachlaufzeit - Ein/Aus über Lichtschalter oder separaten Schalter. - Alle 4 Betriebsprogramme wählbar. - Reihenfolge der Leistungsstufen erfolgt je nach gewähltem Betriebsprogramm. - Einschaltverzögerung stufig über leicht zugängliche Taster einstellbar: 0/50/90/120 sek. - Nachlaufzeit stufig über leicht zugängliche Taster einstellbar: 0/8/17/25 min. - Eingestellte Zeit wird mittels LEDs während der Einstellung angezeigt. - Nicht drehzahlsteuerbar.Betriebsprogramme - Einstellbar über Jumper im Gerät. - Komfortprogramm (voreingestellt) • Benutzer anwesend: Stufe 1 • Nachlaufzeit: Stufe 2 - Nachtprogramm • Benutzer anwesend: Stufe 2 • Nachlaufzeit: Stufe 1 - Sparprogramm • Benutzer anwesend: Stufe 1 • Nachlaufzeit: Stufe 1 - Powerprogramm • Benutzer anwesend: Stufe 2 • Nachlaufzeit: Stufe 2Merkmale - Intelligent programmierter Kleinraumventilator für höchste Ansprüche. - 2 Leistungsstufen. - Verdeckte Ansaugung durch Designabdeckung. - Zur Entlüftung. - VDE-GS-Zeichen, Ausnahme: ECA 100 ipro RC/RCH. - VDE-Zeichen: ECA 100 RC/RCH. - Schutzart IP X5 für Sicherheit im Bad. - Schutzklasse II. - Für Dauerbetrieb geeignet. - Thermischer Überlastungsschutz. - Farbe verkehrsweiß ähnlich RAL 9016. - Gehäuse aus schlagfestem Kunststoff.Motor - Energiesparender, robuster Motor mit Kugellager, wartungsfrei. - Für Dauerbetrieb geeignet.Montagehinweise - Einfachste Montage, da Abdeckung leicht mit Werkzeug abnehmbar. - Wand- und Deckenmontage möglich. - Kompatibel zu ECA Vorgängermodellen DN 100, da Befestigungslöcher und Kabeleinführung Unterputz an der gleichen Stelle.Elektrischer Anschluss - Elektrischer Anschluss Unterputz.Sicherheitshinweise - Alle ECA 100 ipro-Geräte im Schutzbereich 1 gemäß DIN VDE 0100-701 einsetzbar. - Details siehe Planungshinweise.Artikel:ECA 100 ipro VZC - Ausführung: Einstellbare Einschaltverzögerung und Nachlaufzeit - Fördervolumen: 78 m3/h / 92 m3/h - Drehzahl: 2100 1/min / 2500 1/min - Drehzahlsteuerbar: nein - Reversierbarkeit: nein - SEC average: -10,52 kWh/(m2*a) - Spannungsart: Wechselstrom - Bemessungsspannung: 230 V - Netzfrequenz: 50 Hz - Nennleistung: 6 W / 8 W - IMax: 0,06 A - Schutzart: IP X5 - Netzzuleitung: 5 / 1,5 mm2 - Einbauort: Decke / Wand - Einbauart: Aufputz - Einbaulage: beliebig - Material: Kunststoff - Farbe: verkehrsweiß, ähnlich RAL 9016 - Gewicht: 0,71 kg - Gewicht mit Verpackung: 0,86 kg - Klappe: keine - Nennweite: 100 mm - Breite: 159 mm - Höhe: 159 mm - Tiefe: 130 mm - Breite mit Verpackung: 165 mm - Höhe mit Verpackung: 165 mm - Tiefe mit Verpackung: 145 mm - Fördermitteltemperatur bei IMax: 40 °C - Nachlaufzeit: 0 min / 8 min / 17 min / 25 min - Einschaltverzögerung: 0 s / 50 s / 90 s / 120 s - Schalldruckpegel: 27 dB(A) / 32 dB(A) / Abstand 3 m, Freifeldbedingungen230,42 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter

-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **

Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
Top-Angebote
Produkte zum Begriff Sollzins:
-
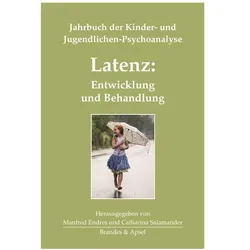
Latenz: Entwicklung und Behandlung, FachbücherDas Latenz-Kind wagt normalerweise den Sprung aus der Familie und beginnt in der Schule zu lernen. Doch in der Latenz offenbaren sich dann Probleme und Konflikte aus vorangegangenen Entwicklungsschritten, die nun psychotherapeutisch bearbeitet werden müssen. Beiträge von: Dieter Bürgin, Yecheskiel Cohen, Manfred Endres, Elke Fietzek, Michael Günter, Hans Hopf, Ellen Lang-Langer, Dagmar Lehmhaus, Nick Midgley, Maria Mögel, Jack Novick, Kerry Kelly Novick, Fernanda Pedrina, Catharina Salamander, Sieglinde Tömmel.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kermi Wartezeit pro Stunde, 9982492 9982492Herstellernummer: 9982492 Copyright by Kermi GmbH, Pankofen-Bahnhof 1, 94447 Plattling, Deutschland. Die Schriftwerke, Bilder, Videos sind urheberrechtlich geschützt. Jede Verwertung außerhalb der engen Grenzen des Urhebergesetzes ist ohne Zustimmung des Urhebers rechtswidrig und strafbar. Das gilt insbesondere für Vervielfältigungen, Übersetzungen und die Einspeicherung und Verarbeitung in elektronischen Systemen. Gleiches gilt für die Veröffentlichung im Internet.93,23 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Aurale Latenz, Fachbücher von David MagnusDas Fachbuch "Aurale Latenz" von David Magnus beschäftigt sich mit der komplexen Beziehung zwischen Klang und Notation in der Musik, insbesondere im Kontext der US-amerikanischen und europäischen Nachkriegsavantgarde. Es beleuchtet die Herausforderungen, die sich aus der Notwendigkeit ergeben, neue Klänge, die sich traditionellen Systemen entziehen, visuell darzustellen. Magnus untersucht, wie Komponisten eigene Notationsästhetiken entwickeln, die auch bildliche Elemente integrieren. Durch die Analyse von Earle Browns Zyklus "Folio" wird deutlich, dass die Verbindung zwischen Klang und visueller Darstellung nicht vollständig erfasst werden kann. Der Leser wird eingeladen, die Partitur als ein Medium zu betrachten, das zwischen Dekodierung und Kontemplation oszilliert, und Klangereignisse aus einem visuellen Fundus herauszudestillieren. Der theoretische Entwurf der "Auralen Latenz" bietet tiefere Einblicke in die rätselhafte Natur dieser ästhetischen Operation.49,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der gebundene Sollzins?
Der gebundene Sollzins ist der Zinssatz, den ein Kreditnehmer für die gesamte Laufzeit eines Kredits zahlen muss. Im Gegensatz zum variablen Sollzins bleibt der gebundene Sollzins über die gesamte Laufzeit konstant. Dies bietet dem Kreditnehmer Planungssicherheit, da die monatlichen Raten gleichbleibend sind. Der gebundene Sollzins wird bei Vertragsabschluss festgelegt und kann nicht mehr verändert werden, es sei denn, es liegt ein wichtiger Grund vor, der eine Anpassung rechtfertigt. Insgesamt ist der gebundene Sollzins ein wichtiger Faktor bei der Entscheidung für einen Kredit, da er die Gesamtkosten des Darlehens maßgeblich beeinflusst. **
-
Was ist ein Sollzins pa?
Ein Sollzins pa ist der jährliche Prozentsatz, zu dem ein Kreditnehmer Zinsen auf einen Kredit zahlen muss. Der Sollzins pa wird oft als effektiver Jahreszins ausgedrückt und beinhaltet neben dem Nominalzins auch alle zusätzlichen Kosten wie Bearbeitungsgebühren. Er gibt an, wie hoch die Kosten für die Kreditaufnahme pro Jahr sind. Je höher der Sollzins pa, desto teurer wird der Kredit insgesamt. Es ist wichtig, den Sollzins pa bei der Auswahl eines Kredits zu berücksichtigen, um die Gesamtkosten richtig einschätzen zu können. **
-
Wann wird der Sollzins fällig?
Der Sollzins wird fällig, wenn ein Kreditnehmer den vereinbarten Zinssatz für einen Kredit nicht rechtzeitig oder vollständig bezahlt. In der Regel wird der Sollzins monatlich oder quartalsweise berechnet und dem Kreditkonto belastet. Es ist wichtig, den Sollzins fristgerecht zu begleichen, um zusätzliche Kosten in Form von Verzugszinsen oder Mahngebühren zu vermeiden. Die genauen Bedingungen für die Fälligkeit des Sollzinses sind im Kreditvertrag festgelegt und sollten sorgfältig geprüft werden. Bei Unklarheiten empfiehlt es sich, den Kreditgeber um Aufklärung zu bitten. **
-
Was ist effektiver Jahreszins und Sollzins?
Was ist effektiver Jahreszins und Sollzins? Der effektive Jahreszins ist der Gesamtbetrag der Zinsen und Gebühren, den ein Kreditnehmer über ein Jahr hinweg für einen Kredit zahlen muss. Er berücksichtigt neben dem Nominalzins auch alle weiteren Kosten, die bei der Kreditaufnahme anfallen. Der Sollzins hingegen ist der reine Zinssatz, den der Kreditnehmer für den geliehenen Betrag zahlen muss, ohne Berücksichtigung von weiteren Kosten. Der effektive Jahreszins gibt somit einen besseren Überblick über die tatsächlichen Kosten eines Kredits, während der Sollzins lediglich den reinen Zinssatz angibt. **
Ähnliche Suchbegriffe für Sollzins
-
MAICO 0084.0201 Kleinraumventilator ECA 100 ipro VZC variable Verzögerungszeit, DN100 00840201Ausführung mit einstellbarer Einschaltverzögerung und Nachlaufzeit - Ein/Aus über Lichtschalter oder separaten Schalter. - Alle 4 Betriebsprogramme wählbar. - Reihenfolge der Leistungsstufen erfolgt je nach gewähltem Betriebsprogramm. - Einschaltverzögerung stufig über leicht zugängliche Taster einstellbar: 0/50/90/120 sek. - Nachlaufzeit stufig über leicht zugängliche Taster einstellbar: 0/8/17/25 min. - Eingestellte Zeit wird mittels LEDs während der Einstellung angezeigt. - Nicht drehzahlsteuerbar.Betriebsprogramme - Einstellbar über Jumper im Gerät. - Komfortprogramm (voreingestellt) • Benutzer anwesend: Stufe 1 • Nachlaufzeit: Stufe 2 - Nachtprogramm • Benutzer anwesend: Stufe 2 • Nachlaufzeit: Stufe 1 - Sparprogramm • Benutzer anwesend: Stufe 1 • Nachlaufzeit: Stufe 1 - Powerprogramm • Benutzer anwesend: Stufe 2 • Nachlaufzeit: Stufe 2Merkmale - Intelligent programmierter Kleinraumventilator für höchste Ansprüche. - 2 Leistungsstufen. - Verdeckte Ansaugung durch Designabdeckung. - Zur Entlüftung. - VDE-GS-Zeichen, Ausnahme: ECA 100 ipro RC/RCH. - VDE-Zeichen: ECA 100 RC/RCH. - Schutzart IP X5 für Sicherheit im Bad. - Schutzklasse II. - Für Dauerbetrieb geeignet. - Thermischer Überlastungsschutz. - Farbe verkehrsweiß ähnlich RAL 9016. - Gehäuse aus schlagfestem Kunststoff.Motor - Energiesparender, robuster Motor mit Kugellager, wartungsfrei. - Für Dauerbetrieb geeignet.Montagehinweise - Einfachste Montage, da Abdeckung leicht mit Werkzeug abnehmbar. - Wand- und Deckenmontage möglich. - Kompatibel zu ECA Vorgängermodellen DN 100, da Befestigungslöcher und Kabeleinführung Unterputz an der gleichen Stelle.Elektrischer Anschluss - Elektrischer Anschluss Unterputz.Sicherheitshinweise - Alle ECA 100 ipro-Geräte im Schutzbereich 1 gemäß DIN VDE 0100-701 einsetzbar. - Details siehe Planungshinweise.Artikel:ECA 100 ipro VZC - Ausführung: Einstellbare Einschaltverzögerung und Nachlaufzeit - Fördervolumen: 78 m3/h / 92 m3/h - Drehzahl: 2100 1/min / 2500 1/min - Drehzahlsteuerbar: nein - Reversierbarkeit: nein - SEC average: -10,52 kWh/(m2*a) - Spannungsart: Wechselstrom - Bemessungsspannung: 230 V - Netzfrequenz: 50 Hz - Nennleistung: 6 W / 8 W - IMax: 0,06 A - Schutzart: IP X5 - Netzzuleitung: 5 / 1,5 mm2 - Einbauort: Decke / Wand - Einbauart: Aufputz - Einbaulage: beliebig - Material: Kunststoff - Farbe: verkehrsweiß, ähnlich RAL 9016 - Gewicht: 0,71 kg - Gewicht mit Verpackung: 0,86 kg - Klappe: keine - Nennweite: 100 mm - Breite: 159 mm - Höhe: 159 mm - Tiefe: 130 mm - Breite mit Verpackung: 165 mm - Höhe mit Verpackung: 165 mm - Tiefe mit Verpackung: 145 mm - Fördermitteltemperatur bei IMax: 40 °C - Nachlaufzeit: 0 min / 8 min / 17 min / 25 min - Einschaltverzögerung: 0 s / 50 s / 90 s / 120 s - Schalldruckpegel: 27 dB(A) / 32 dB(A) / Abstand 3 m, Freifeldbedingungen230,42 €*Versand: 7,10 €Sichere Weiterleitung zum Anbieter
-
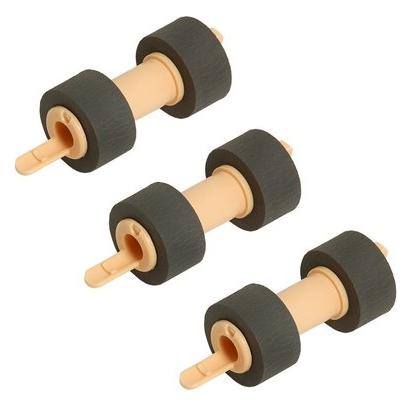
Xerox Rollenpapiervorschub und Verzögerung, Drucker ZubehörKurzinfo Xerox 675K47672 Walzenzufuhr Allgemeine Informationen Hersteller: Xerox Corporation Hersteller-Artikelnummer: 675K47672 Marke: Xerox Modell: 675K47672 Marketingtext: Zuführrolleneinheit (Long-Life - bei durchschnittlichem Gebrauch normalerweise nicht erforderlich) für Phaser 6180MFP. Xerox Austauschkomponenten stellen sicher, dass Ihr Xerox System effizient arbeitet und optimale Qualität liefert. Produkttyp: Walzenzufuhr Verschiedenes Kompatibilität: Xerox Phaser Drucker: 6180MFP, 6180.68,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Sollzins bei Bausparvertrag?
Der Sollzins bei einem Bausparvertrag ist der Zinssatz, zu dem der Bausparer das Darlehen zurückzahlen muss. Dieser Zinssatz wird bei Vertragsabschluss festgelegt und bleibt während der gesamten Laufzeit konstant. Der Sollzins ist unabhängig von Marktschwankungen und bietet somit Planungssicherheit für den Bausparer. Er wird zusammen mit dem Tilgungssatz verwendet, um die monatliche Rate für das Bauspardarlehen zu berechnen. Es ist wichtig, den Sollzins bei der Auswahl eines Bausparvertrags zu berücksichtigen, da er einen erheblichen Einfluss auf die Gesamtkosten des Darlehens hat. **
-
Was ist wichtiger Sollzins oder Effektivzins?
Der Sollzins ist der nominale Zinssatz, den ein Kreditnehmer zahlen muss, während der Effektivzins alle zusätzlichen Kosten wie Gebühren und Provisionen berücksichtigt. Der Effektivzins gibt also einen genaueren Überblick über die tatsächlichen Kosten eines Kredits. In der Regel ist der Effektivzins wichtiger, da er alle Kosten einbezieht und somit einen besseren Vergleich zwischen verschiedenen Kreditangeboten ermöglicht. Es ist daher ratsam, bei der Auswahl eines Kredits besonders auf den Effektivzins zu achten, um die tatsächlichen Kosten zu verstehen und einen besseren Überblick über die finanziellen Auswirkungen zu erhalten. **
-
Was bedeutet Sollzins und effektiver Jahreszins?
Der Sollzins ist der Zinssatz, den ein Kreditnehmer auf den geliehenen Betrag zahlen muss. Er wird oft als nominaler Zinssatz bezeichnet und gibt an, wie hoch die Zinsen für das geliehene Geld sind. Der effektive Jahreszins hingegen beinhaltet nicht nur den Sollzins, sondern auch alle weiteren Kosten, die im Zusammenhang mit dem Kredit anfallen, wie beispielsweise Bearbeitungsgebühren oder Provisionen. Er gibt somit einen Gesamtüberblick über die tatsächlichen Kosten eines Kredits und ist daher für Verbraucher ein wichtiger Anhaltspunkt, um verschiedene Kreditangebote miteinander zu vergleichen. Insgesamt ist der effektive Jahreszins also aussagekräftiger als der Sollzins, da er alle relevanten Kosten berücksichtigt. **
-
Was ist der Sollzins für Überziehung?
Der Sollzins für Überziehung bezieht sich auf den Zinssatz, der für den Betrag berechnet wird, den ein Kunde über sein Konto hinaus überzieht. Dieser Zinssatz ist in der Regel höher als der normale Kreditzins und kann je nach Bank und Konto variieren. Es ist wichtig, die genauen Konditionen und Zinssätze bei der jeweiligen Bank zu erfragen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.